LuxuryDade leyó el archivo de pólizas del Programa Nacional de Seguro contra Inundaciones de FEMA y no encontró ninguna póliza federal de inundación en un edificio de diez pisos o más en Florida, Miami-Dade incluido. No es un vacío legal sino un techo, porque el programa federal limita la cobertura del edificio a $250,000 por unidad. Pida la página de declaraciones de la póliza de inundación de la asociación y su certificado de elevación antes de que termine su periodo de inspección, no después.
Qué se midió y con qué alcance: todas las pólizas del Programa Nacional de Seguro contra Inundaciones que FEMA registra para el condado de Miami-Dade (prefijo de GEOID censal 12086) con vigencia en el año calendario 2025, y todos los reclamos de Miami-Dade con fecha de pérdida desde el 1 de enero de 2020. Fuente: los conjuntos de datos de OpenFEMA NFIP Redacted Policies v3 y NFIP Redacted Claims v3, leídos directamente desde la API de OpenFEMA. Última verificación: 14 de octubre de 2026. Próxima actualización programada: enero de 2027, cuando el año de pólizas 2026 esté completo. Son registros del programa federal únicamente; no describen las pólizas privadas de inundación, que es justo el punto del hallazgo de abajo.
La inundación es la pregunta que todo comprador de condominio en Miami hace de última y debería hacer de primera. La respuesta honesta no está en un folleto, está en un archivo federal, así que lo leí. FEMA publica cada póliza del Programa Nacional de Seguro contra Inundaciones y cada reclamo que ha pagado, y los registros de Miami-Dade dicen algo que a casi nadie le han contado: el programa federal está prácticamente ausente del mercado de gran altura. Esta guía explica qué muestra el archivo, en qué zona está probablemente su edificio, cuánto pagan de verdad los dueños de unidades y qué pedirle a la asociación antes de que se acabe su periodo de inspección. Las guías complementarias son mi guía de seguro de condominios de Miami y mi guía para leer la salud financiera de un edificio.
Qué dice el archivo de FEMA sobre las torres de Miami
De las 181,143 pólizas del Programa Nacional de Seguro contra Inundaciones que FEMA registra para el condado de Miami-Dade con vigencia en el año calendario 2025, ninguna cubría un edificio de diez pisos o más. Solo cuatro cubrían una asociación de condominio de gran altura. Si se amplía la consulta a todo el estado de Florida, el conteo de edificios de diez pisos o más sigue siendo cero. La fuente es el conjunto de datos NFIP Redacted Policies de FEMA, que cualquiera puede volver a consultar.
- 181,143 pólizas de Miami-Dade con vigencia en 2025, de todo tipo de propiedad.
- 6,968 eran pólizas de dueños de unidades de condominio, y todas estaban en edificios de tres pisos o menos.
- 4,607 eran pólizas de asociaciones de condominio de baja altura; solo 4 eran de gran altura.
- 435 pólizas en todo el condado cubrían un edificio de cuatro pisos o más.
- 0 pólizas en Miami-Dade, y 0 en Florida, cubrían un edificio de diez pisos o más.
No es un hueco en los datos. Es el diseño del programa. Lea juntas las dos secciones siguientes y el cuadro se arma solo: la zona le dice el peligro, y el tope de cobertura le dice por qué una torre de Brickell o de Edgewater no puede resolverlo con el programa federal.
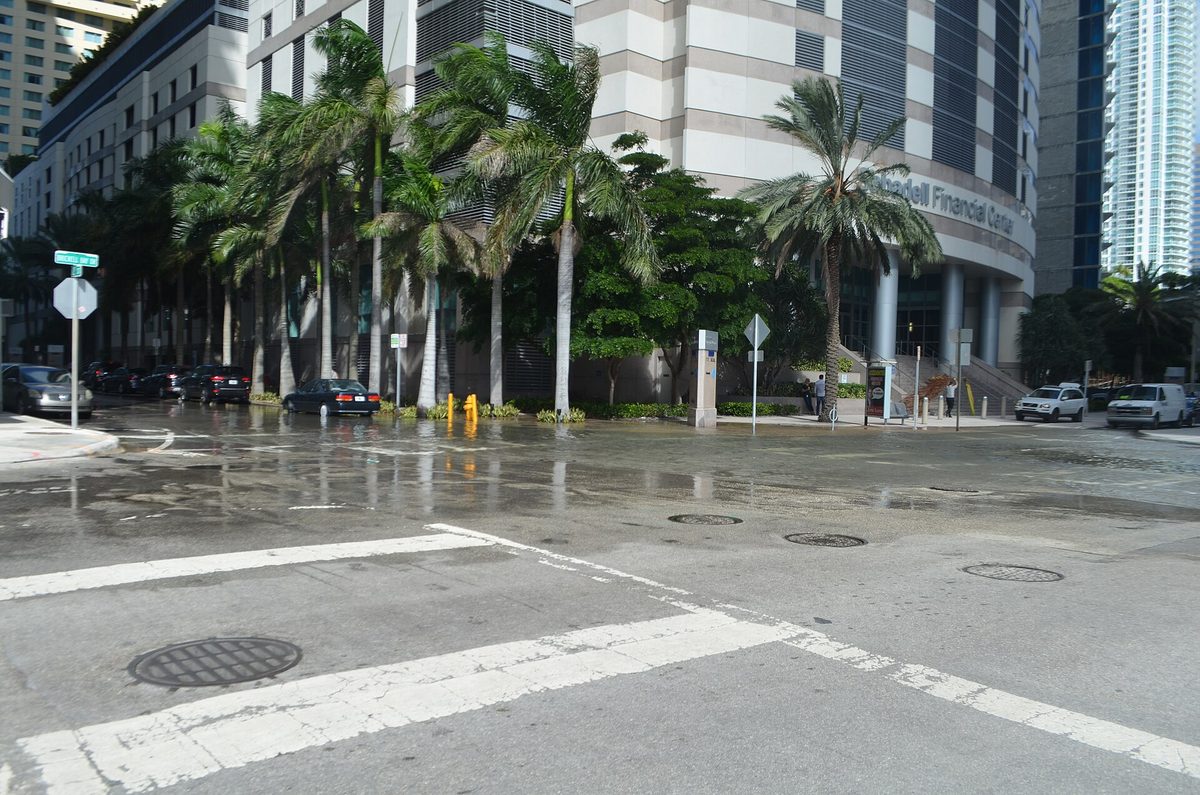
Las zonas de inundación donde están realmente los condominios de Miami
Una zona de inundación es la calificación de peligro que FEMA asigna al terreno donde se levanta un edificio, publicada en el Mapa de Tarifas del Seguro contra Inundaciones y definida en el glosario de zonas de inundación de FEMA. Así se reparten las 6,968 pólizas de dueños de unidades de condominio de Miami-Dade del año de pólizas 2025 según la zona que FEMA les asignó.
| Zona | Pólizas | Participación | Qué significa la zona |
|---|---|---|---|
| AE | 4,027 | 57.8% | Área especial de alto riesgo con elevación base de inundación publicada |
| AH | 1,785 | 25.6% | Área de alto riesgo por encharcamiento somero, normalmente de uno a tres pies |
| X | 912 | 13.1% | Fuera del área de alto riesgo; la cobertura es opcional, no inexistente |
| VE | 154 | 2.2% | Área costera de alto peligro expuesta a la acción del oleaje |
| AHB | 83 | 1.2% | Área de encharcamiento somero arrastrada de una revisión anterior del mapa |
| A y B | 7 | 0.1% | Calificaciones heredadas sin estudio detallado o de riesgo moderado |
Aquí importan dos números. Primero, más del 83 por ciento de las pólizas de unidades de condominio de Miami-Dade están en una zona A de alto riesgo, así que el prestamista normalmente exigirá cobertura. Segundo, 912 pólizas están en zona X, donde la cobertura es opcional, lo que significa que una cantidad real de dueños la compra de todos modos. La zona es un dato de la propiedad, así que nunca la asuma por el vecindario: dos torres de la misma calle en Brickell pueden tener calificaciones distintas.
Cuánto paga de verdad el dueño de una unidad en Miami
El seguro de inundación de una unidad de condominio es mucho más barato de lo que los compradores esperan, porque el dueño de la unidad no está asegurando la torre. Entre las 6,968 pólizas de dueños de unidades de condominio de Miami-Dade vigentes en el año calendario 2025, FEMA registra lo siguiente. La prima es el cargo por riesgo; el costo total suma la tarifa federal de póliza, el recargo HFIAA y la contribución al fondo de reserva.
| Medida | Mediana | Promedio |
|---|---|---|
| Prima anual | $360 | $532 |
| Costo total anual de la póliza | $597 | $782 |
| Cobertura de edificio contratada | $140,000 | no comparable |
| Cobertura de contenido contratada | $43,000 | no comparable |
El promedio queda muy por encima de la mediana en ambas filas, lo que indica que el rango lo mueve una minoría de unidades con mucha más cobertura. Una cifra de ese archivo es la bisagra de toda esta guía: 1,934 de las 5,770 pólizas de unidades de condominio de Miami-Dade con cobertura de edificio están exactamente en $250,000, y ninguna está por encima. Ese es el techo federal, y por eso el cálculo de costos de mi guía del costo real de la propiedad trata la inundación como una línea de la asociación, no del dueño.
Por qué el programa federal se detiene en la puerta de su torre
El Programa Nacional de Seguro contra Inundaciones se diseñó para casas, y su límite residencial de edificio es de $250,000. Para una asociación de condominio el programa ofrece una póliza de asociación de edificio de condominio residencial, pero el límite sigue siendo $250,000 multiplicado por el número de unidades, muy por debajo del costo de reposición de una torre moderna de Miami. Por eso las asociaciones compran cobertura privada de inundación, casi siempre dentro de la póliza maestra de propiedad, y el archivo federal nunca la ve. Las páginas de FEMA sobre su programa de seguro de inundación y su metodología Risk Rating 2.0 describen el programa; el archivo de pólizas muestra quién lo usa de verdad.
Lo que le queda al dueño de una unidad en una torre es una lista corta y concreta:
- La estructura es problema de la asociación. Su póliza maestra, privada o federal, cubre el edificio y las áreas comunes.
- Su interior y su contenido son suyos. La póliza del dueño cubre lo que está dentro de sus paredes, y el dueño mediano de Miami-Dade contrata $43,000 de cobertura de contenido.
- El asesoramiento por pérdida es la exposición real. Si la pérdida de la asociación supera su cobertura, el faltante vuelve a los dueños como un asesoramiento, el mismo mecanismo de mi guía de SB 4-D y asesoramientos especiales.
- Su prestamista decide si es opcional. En una zona A o V de alto riesgo, una hipoteca con respaldo federal exige cobertura de inundación sobre la garantía.
Cuánto cuestan de verdad los reclamos de inundación en Miami-Dade
FEMA registró 3,267 reclamos por inundación en Miami-Dade con fecha de pérdida desde el 1 de enero de 2020. 2,272 se pagaron, por un total aproximado de $137.6 millones, con un pago mediano de $24,986. El reparto por año de pérdida es desigual: 1,526 reclamos en 2020, 864 en 2024, 349 en 2022 y 332 en 2023. Fuente: el conjunto de datos NFIP Redacted Claims de FEMA.
Separado por quién presentó el reclamo, la brecha entre un dueño y un edificio es el número que conviene recordar:
- Dueños de unidades de condominio: 149 reclamos, 84 pagados, pago mediano de $6,878.
- Asociaciones de condominio de baja altura: 244 reclamos, 136 pagados, pago mediano de $118,181.
- Asociaciones de condominio de gran altura: 16 reclamos, 10 pagados, pago mediano de $365,877.
El reclamo de una unidad es un evento de alfombra y tablaroca. El reclamo de un edificio es un evento de seis cifras, y en una torre de Miami esa pérdida cae en una póliza privada y luego, si pasa el límite, en los dueños. Es la misma cadena que empuja la tendencia de cuotas de mis puntos de referencia de cuotas HOA de Miami.
Cómo revisar un edificio antes de cerrar
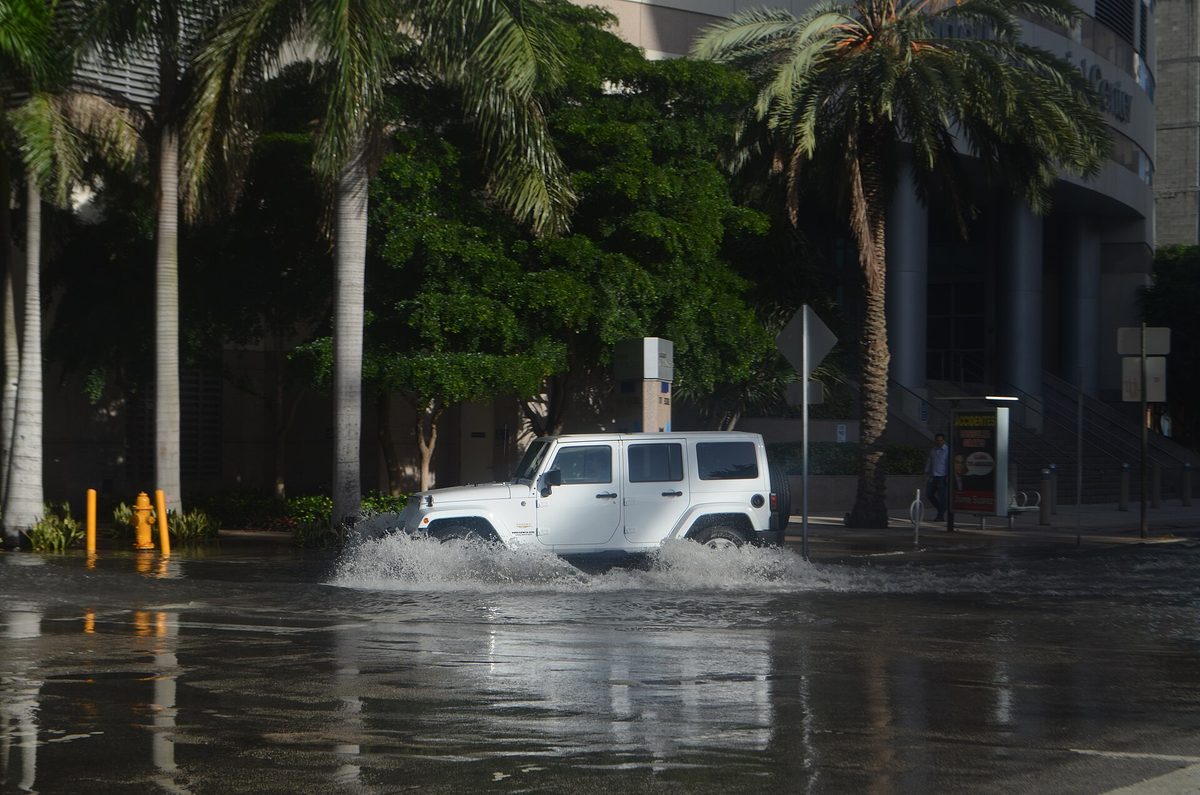
Esto toma cerca de una hora y va dentro de su periodo de inspección, no después. Hágalo en este orden.
- Obtenga la zona y la elevación base de inundación. Busque la dirección del edificio en los recursos de mapas de inundación de FEMA y anote la letra de zona y la elevación.
- Pida a la asociación la página de declaraciones de la póliza de inundación. Quiere la aseguradora, el límite, el deducible y si la póliza es federal o privada. Si es privada, pida el límite frente al valor asegurado del edificio.
- Pida el certificado de elevación. Un edificio cuyo piso más bajo queda muy por encima de la elevación base se tarifica y se reclama de forma muy distinta.
- Lea el historial de siniestros. Pida a la junta, por escrito, todos los reclamos por inundación o agua de los últimos diez años y cómo se financió cada uno.
- Revise al mismo tiempo el expediente de reservas e inspección. La impermeabilización, el estacionamiento y la planta baja son donde se cruzan la exposición a inundación y la estructural, por eso lo emparejo con el registro de inspección milestone.
- Cotice su propia póliza antes de levantar la contingencia de financiamiento. Con una mediana de $597 al año todo incluido en Miami-Dade, rara vez rompe el trato, y saber el número es mejor que adivinarlo.
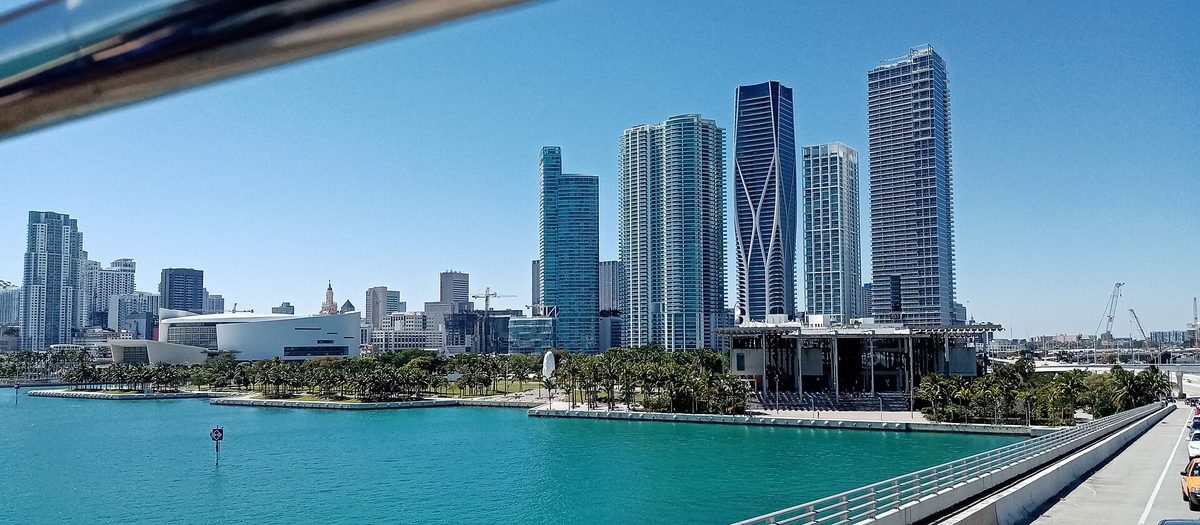
Lo que les digo a los compradores sobre el riesgo de inundación en Miami
Mi consejo sobre inundación es que la letra de la zona es lo menos útil de la página. Casi todos los edificios frente al agua donde trabajo están en una zona A de alto riesgo, así que la letra no separa nada. Lo que separa a los edificios es el límite privado de inundación de la asociación frente al costo de reposición, el deducible y la elevación del piso ocupado más bajo. Cuando un comprador me pregunta si un edificio "está en zona de inundación", respondo con la página de declaraciones, porque la zona dice cuál es el peligro y la página de declaraciones dice quién paga. Prefiero una unidad en una torre de zona AE con la estructura bien asegurada y la elevación documentada, antes que un edificio de zona X con una póliza maestra delgada y una junta que nunca ha calculado la brecha.
Lo segundo que digo es sobre el número que falta. Como el programa federal no asegura ninguna torre de Florida, ningún archivo público le dice qué tan bien cubierto está su edificio. Hay que preguntarlo. Por eso trato la página de declaraciones de inundación como un documento de solicitud estándar en cada contrato frente al agua, igual que el presupuesto y el estudio de reservas en mi proceso de compra paso a paso. En Fisher Island y las islas barrera lo pido antes de escribir la oferta.
"Los compradores me preguntan si un edificio está en zona de inundación. En Miami esa es la pregunta equivocada, porque casi toda torre frente al agua lo está. La pregunta es cuál es el límite de inundación de la asociación frente al costo de reposición, cuál es el deducible y qué tan alto queda el piso ocupado más bajo. La zona dice el peligro. La página de declaraciones dice quién paga."Gerardo Gonzalez, Agente Inmobiliario Licenciado en Compass
Preguntas Frecuentes
¿Listo para trabajar con Gerardo?
Reserva una llamada de 30 minutos. Saco la zona de inundación, el certificado de elevación y la página de declaraciones de inundación de la asociación de cualquier edificio que evalúe, y le digo dónde está la exposición real. Sin discurso, solo análisis.
Agendar una Consulta¿Prefiere hablar? Llámeme al (305) 964-8614 o WhatsApp.