A LuxuryDade leu o arquivo de apólices do Programa Nacional de Seguro contra Enchentes da FEMA e não encontrou nenhuma apólice federal de enchente em prédio de dez andares ou mais na Flórida, Miami-Dade incluído. Não é uma brecha e sim um teto, porque o programa federal limita a cobertura do prédio a US$ 250.000 por unidade. Peça a página de declarações da apólice de enchente da associação e o certificado de elevação antes de encerrar seu prazo de vistoria, não depois.
O que foi medido e com que alcance: todas as apólices do Programa Nacional de Seguro contra Enchentes que a FEMA registra para o condado de Miami-Dade (prefixo de GEOID censitário 12086) com vigência no ano calendário de 2025, e todos os sinistros de Miami-Dade com data de perda a partir de 1 de janeiro de 2020. Fonte: os conjuntos de dados do OpenFEMA NFIP Redacted Policies v3 e NFIP Redacted Claims v3, lidos direto da API do OpenFEMA. Última verificação: 14 de outubro de 2026. Próxima atualização programada: janeiro de 2027, quando o ano de apólices de 2026 estiver completo. São registros do programa federal apenas; não descrevem as apólices privadas de enchente, que é justamente o ponto da constatação abaixo.
Enchente é a pergunta que todo comprador de condomínio em Miami faz por último e deveria fazer primeiro. A resposta honesta não está em um folheto, está em um arquivo federal, então eu li. A FEMA publica cada apólice do Programa Nacional de Seguro contra Enchentes e cada sinistro que pagou, e os registros de Miami-Dade dizem algo que quase ninguém contou aos compradores: o programa federal está praticamente ausente do mercado de grande altura. Este guia mostra o que o arquivo revela, em que zona seu prédio provavelmente está, quanto os proprietários de unidades realmente pagam e o que pedir à associação antes de o prazo de vistoria acabar. Os guias complementares são meu guia de seguro de condomínios de Miami e meu guia para ler a saúde financeira de um prédio.
O que o arquivo da FEMA diz sobre as torres de Miami
Das 181.143 apólices do Programa Nacional de Seguro contra Enchentes que a FEMA registra para o condado de Miami-Dade com vigência no ano calendário de 2025, nenhuma cobria um prédio de dez andares ou mais. Apenas quatro cobriam uma associação de condomínio de grande altura. Ampliando a consulta para todo o estado da Flórida, a contagem de prédios de dez andares ou mais continua zero. A fonte é o conjunto de dados NFIP Redacted Policies da FEMA, que qualquer pessoa pode consultar de novo.
- 181.143 apólices de Miami-Dade com vigência em 2025, de todo tipo de imóvel.
- 6.968 eram apólices de proprietários de unidades de condomínio, e todas ficavam em prédios de três andares ou menos.
- 4.607 eram apólices de associações de condomínio de baixa altura; só 4 eram de grande altura.
- 435 apólices em todo o condado cobriam um prédio de quatro andares ou mais.
- 0 apólices em Miami-Dade, e 0 na Flórida, cobriam um prédio de dez andares ou mais.
Não é um buraco nos dados. É o desenho do programa. Leia as duas seções seguintes juntas e o quadro se fecha: a zona diz qual é o perigo, e o teto de cobertura diz por que uma torre de Brickell ou de Edgewater não resolve isso pelo programa federal.
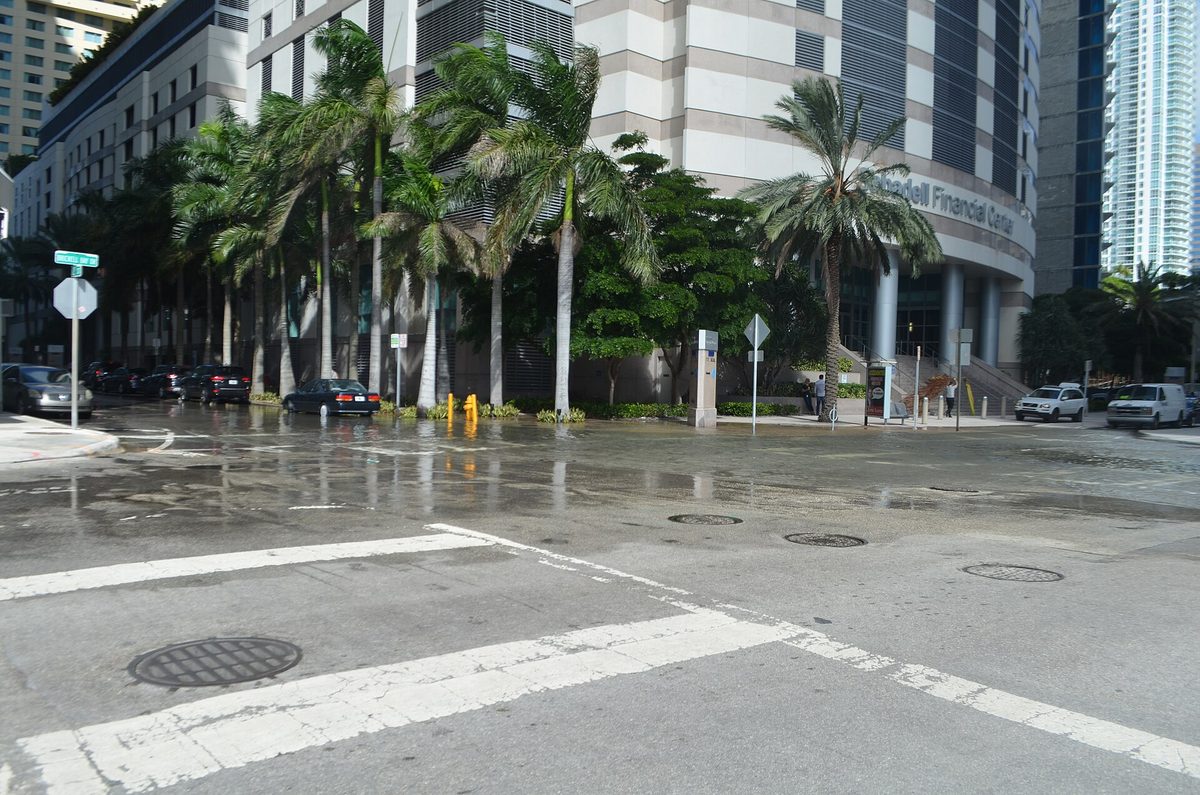
As zonas de enchente onde os condomínios de Miami realmente estão
Zona de enchente é a classificação de risco que a FEMA dá ao terreno onde o prédio está, publicada no Mapa de Taxas do Seguro contra Enchentes e definida no glossário de zonas de enchente da FEMA. Veja como se distribuem as 6.968 apólices de proprietários de unidades de condomínio de Miami-Dade do ano de apólices de 2025, pela zona que a FEMA atribuiu.
| Zona | Apólices | Participação | O que a zona significa |
|---|---|---|---|
| AE | 4.027 | 57,8% | Área especial de alto risco com elevação base de enchente publicada |
| AH | 1.785 | 25,6% | Área de alto risco por empoçamento raso, em geral de um a três pés |
| X | 912 | 13,1% | Fora da área de alto risco; a cobertura é opcional, não inexistente |
| VE | 154 | 2,2% | Área costeira de alto risco exposta à ação das ondas |
| AHB | 83 | 1,2% | Área de empoçamento raso herdada de uma revisão anterior do mapa |
| A e B | 7 | 0,1% | Classificações antigas sem estudo detalhado ou de risco moderado |
Dois números importam aqui. Primeiro, mais de 83 por cento das apólices de unidades de condomínio de Miami-Dade estão em uma zona A de alto risco, então o banco normalmente vai exigir cobertura. Segundo, 912 apólices estão na zona X, onde a cobertura é opcional, o que significa que um número real de proprietários compra assim mesmo. A zona é um dado do imóvel, então nunca a deduza do bairro: duas torres da mesma rua em Brickell podem ter classificações diferentes.
Quanto o proprietário de uma unidade realmente paga em Miami
O seguro de enchente de uma unidade de condomínio é bem mais barato do que os compradores esperam, porque o proprietário da unidade não está segurando a torre. Entre as 6.968 apólices de proprietários de unidades de condomínio de Miami-Dade vigentes no ano calendário de 2025, a FEMA registra o seguinte. O prêmio é a cobrança de risco; o custo total soma a taxa federal da apólice, a sobretaxa HFIAA e a contribuição ao fundo de reserva.
| Medida | Mediana | Média |
|---|---|---|
| Prêmio anual | US$ 360 | US$ 532 |
| Custo total anual da apólice | US$ 597 | US$ 782 |
| Cobertura de prédio contratada | US$ 140.000 | não comparável |
| Cobertura de conteúdo contratada | US$ 43.000 | não comparável |
A média fica bem acima da mediana nas duas linhas, o que indica que a dispersão é puxada por uma minoria de unidades com muito mais cobertura. Um número desse arquivo é a dobradiça de todo este guia: 1.934 das 5.770 apólices de unidades de condomínio de Miami-Dade com cobertura de prédio estão exatamente em US$ 250.000, e nenhuma está acima. Esse é o teto federal, e é por isso que a conta de custos do meu guia do custo real da propriedade trata enchente como linha da associação, não do proprietário.
Por que o programa federal para na porta da sua torre
O Programa Nacional de Seguro contra Enchentes foi feito para casas, e seu limite residencial de prédio é de US$ 250.000. Para uma associação de condomínio o programa oferece uma apólice de associação de prédio residencial, mas o limite continua sendo US$ 250.000 multiplicado pelo número de unidades, bem abaixo do custo de reposição de uma torre moderna de Miami. Por isso as associações compram cobertura privada de enchente, quase sempre dentro da apólice master de patrimônio, e o arquivo federal nunca a enxerga. As páginas da FEMA sobre o programa de seguro de enchente e sua metodologia Risk Rating 2.0 descrevem o programa; o arquivo de apólices mostra quem de fato o usa.
O que sobra para o proprietário de uma unidade em torre é uma lista curta e concreta:
- A estrutura é problema da associação. A apólice master dela, privada ou federal, cobre o prédio e as áreas comuns.
- Seu interior e seu conteúdo são seus. A apólice do proprietário cobre o que está dentro das suas paredes, e o proprietário mediano de Miami-Dade contrata US$ 43.000 de cobertura de conteúdo.
- A cota de perda é a exposição real. Se a perda da associação ultrapassar a cobertura, a diferença volta aos proprietários como cobrança, o mesmo mecanismo do meu guia de SB 4-D e cobranças especiais.
- Seu banco decide se é opcional. Em zona A ou V de alto risco, um financiamento com garantia federal exige cobertura de enchente sobre o imóvel.
Quanto custam de fato os sinistros de enchente em Miami-Dade
A FEMA registrou 3.267 sinistros de enchente em Miami-Dade com data de perda a partir de 1 de janeiro de 2020. 2.272 foram pagos, somando cerca de US$ 137,6 milhões, com pagamento mediano de US$ 24.986. A divisão por ano de perda é desigual: 1.526 sinistros em 2020, 864 em 2024, 349 em 2022 e 332 em 2023. Fonte: o conjunto de dados NFIP Redacted Claims da FEMA.
Separado por quem abriu o sinistro, a diferença entre um proprietário e um prédio é o número que vale guardar:
- Proprietários de unidades de condomínio: 149 sinistros, 84 pagos, pagamento mediano de US$ 6.878.
- Associações de condomínio de baixa altura: 244 sinistros, 136 pagos, pagamento mediano de US$ 118.181.
- Associações de condomínio de grande altura: 16 sinistros, 10 pagos, pagamento mediano de US$ 365.877.
O sinistro de uma unidade é um evento de carpete e drywall. O sinistro de um prédio é um evento de seis dígitos, e em uma torre de Miami essa perda cai em uma apólice privada e depois, se passar do limite, nos proprietários. É a mesma corrente que empurra a tendência de taxas dos meus parâmetros de taxa de condomínio de Miami.
Como checar um prédio antes de fechar
Isso leva cerca de uma hora e cabe dentro do seu prazo de vistoria, não depois dele. Faça nesta ordem.
- Puxe a zona e a elevação base de enchente. Procure o endereço do prédio nos recursos de mapas de enchente da FEMA e anote a letra da zona e a elevação.
- Peça à associação a página de declarações da apólice de enchente. Você quer a seguradora, o limite, a franquia e se a apólice é federal ou privada. Se for privada, peça o limite frente ao valor segurado do prédio.
- Peça o certificado de elevação. Um prédio cujo piso mais baixo fica bem acima da elevação base é tarifado e indeniza de forma bem diferente.
- Leia o histórico de sinistros. Peça ao conselho, por escrito, todos os sinistros de enchente ou água dos últimos dez anos e como cada um foi financiado.
- Cheque ao mesmo tempo o dossiê de reservas e vistoria. Impermeabilização, garagem e térreo são onde a exposição a enchente e a estrutural se encontram, por isso junto isso ao registro de vistoria milestone.
- Cote sua própria apólice antes de liberar a condição de financiamento. Com mediana de US$ 597 por ano tudo incluso em Miami-Dade, raramente derruba o negócio, e saber o número é melhor do que chutar.
O que eu digo aos compradores sobre risco de enchente em Miami
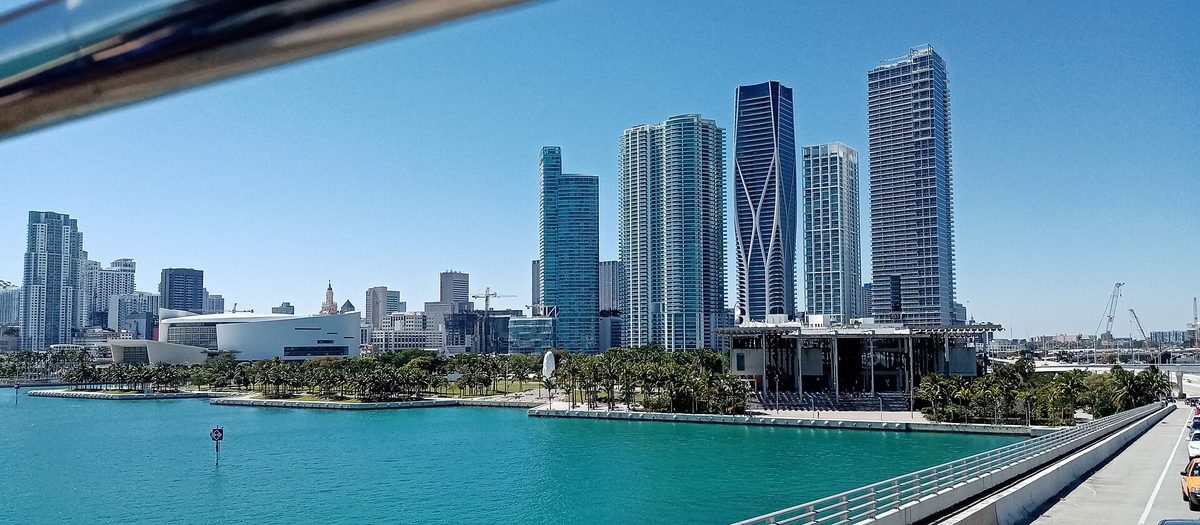
Meu conselho sobre enchente é que a letra da zona é a coisa menos útil da página. Quase todo prédio à beira d'água onde trabalho está em zona A de alto risco, então a letra não separa nada. O que separa os prédios é o limite privado de enchente da associação frente ao custo de reposição, a franquia e a elevação do piso ocupado mais baixo. Quando um comprador me pergunta se um prédio "está em zona de enchente", eu respondo com a página de declarações, porque a zona diz qual é o perigo e a página de declarações diz quem paga. Prefiro uma unidade em torre de zona AE com a estrutura bem segurada e a elevação documentada do que um prédio de zona X com apólice master magra e um conselho que nunca calculou a diferença.
A segunda coisa que digo é sobre o número que falta. Como o programa federal não segura nenhuma torre da Flórida, nenhum arquivo público diz o quanto seu prédio está coberto. É preciso perguntar. Por isso trato a página de declarações de enchente como documento de praxe em todo contrato à beira d'água, do mesmo jeito que o orçamento e o estudo de reservas no meu processo de compra passo a passo. Em Fisher Island e nas ilhas barreira peço antes de escrever a oferta.
"Os compradores me perguntam se um prédio está em zona de enchente. Em Miami essa é a pergunta errada, porque quase toda torre à beira d'água está. A pergunta é qual o limite de enchente da associação frente ao custo de reposição, qual a franquia e quão alto fica o piso ocupado mais baixo. A zona diz o perigo. A página de declarações diz quem paga."Gerardo Gonzalez, Corretor de Imóveis Licenciado na Compass
Perguntas Frequentes
Pronto para trabalhar com Gerardo?
Agende uma ligação de 30 minutos. Eu puxo a zona de enchente, o certificado de elevação e a página de declarações de enchente da associação de qualquer prédio que você esteja avaliando, e digo onde está a exposição real. Sem pitch, apenas análise.
Agendar uma ConsultaPrefere conversar? Ligue para (305) 964-8614 ou WhatsApp.