Italia tiene un tratado sobre el impuesto a la herencia con Estados Unidos, según el IRS, y es uno de los tratados que dan al propietario italiano una parte prorrateada del crédito unificado de EE.UU. en lugar del umbral de declaración de $60,000 que se aplica sin tratado. Esta guía de LuxuryDade cubre la situación fiscal entre Estados Unidos e Italia, la planificación monetaria del EUR/USD, cómo la Agenzia delle Entrate grava los ingresos por alquileres en los EE. UU., las opciones hipotecarias de ciudadanos extranjeros, la estructura de propiedad de las LLC, FIRPTA sobre ventas futuras y los vecindarios de Miami donde se concentrarán los compradores italianos en 2026.

Trabajo con compradores italianos en Bal Harbour, Sunny Isles Beach, South Beach, Brickell y Coconut Grove. Tres perfiles de compradores italianos están activos en Miami en este momento: inversores de cartera atraídos por el EUR/USD cerca de 1,17 y el impuesto estatal sobre la renta cero en Florida, compradores de estilo de vida de Milán o el Véneto que quieren una segunda casa con acceso directo a Alitalia o ITA Airways, y directores de negocios que necesitan una base en Estados Unidos. Los tres grupos comparten una característica: los que cierran en términos favorables han abordado la situación del impuesto al patrimonio en Estados Unidos antes de recorrer una sola unidad. El tratado sobre el impuesto a la herencia entre Estados Unidos e Italia reduce esa exposición, pero solo cuando la estructura de propiedad y los trámites sucesorios están bien preparados, así que la estructura es la primera decisión que tomará como comprador italiano. Antes de su primer recorrido como desarrollador, lea mi Guía completa para compradores extranjeros en Miami.. Luego regrese aquí para ver el análisis específico de Italia: coordinación fiscal, estrategia cambiaria EUR/USD, opciones de financiamiento en EE. UU., obligaciones de presentación de informes de la Agenzia delle Entrate y los vecindarios donde se concentrarán los compradores italianos en 2026.
Situación fiscal entre Estados Unidos e Italia: lo que los compradores italianos deben saber antes de comprar
Estados Unidos e Italia mantienen un tratado sobre impuesto a la renta que coordina la tributación de los ingresos por alquiler y las ganancias de capital. También tienen un tratado separado sobre el impuesto a la herencia, que el IRS incluye en su lista de tratados sobre impuestos sucesorios. Esto es lo que significa para los compradores italianos que tienen propiedades en Miami a su nombre:
Honestamente, para los compradores italianos el condominio es la parte fácil. La parte difícil es FIRPTA, la sociedad de tenencia y mover los euros en el momento correcto, así que resuelve eso primero.
- Crédito prorrateado del impuesto a la herencia: Las instrucciones del IRS para el Formulario 706-NA incluyen el tratado entre Estados Unidos e Italia entre los que permiten a la sucesión de un domiciliado en Italia reclamar una parte del crédito unificado de EE.UU. en proporción a sus activos en EE.UU., en lugar de quedarse en el umbral de declaración de $60,000 que se aplica sin tratado. El beneficio debe reclamarse en la declaración sucesoria, así que sus herederos necesitarán un asesor en EE.UU. que conozca el tratado.
- Dónde ayuda una LLC y dónde no: Una LLC de Florida de un solo miembro que usted posee directamente se ignora como entidad separada de su dueño para el impuesto sobre la renta de EE. UU., según la Publicación 3402 del IRS, y la mayoría de los asesores transfronterizos no confían en ella para sacar la propiedad de su patrimonio sucesorio en EE. UU. La estructura que bloquea el impuesto sucesorio estadounidense es una LLC de Florida propiedad de una sociedad o un fideicomiso extranjero. Costo de constitución: $500 a $1,500 a través de un abogado de bienes raíces de Florida. Cuota de presentación anual: $138.
- El tratado de impuesto sobre la renta coordina los ingresos por alquiler: La Convención (Tratado) entre Estados Unidos e Italia previene la doble imposición sobre los ingresos por alquileres en Miami. Primero paga el impuesto federal sobre la renta de EE. UU. y luego reclama un crédito fiscal extranjero en su dichiarazione dei redditi italiano por los impuestos ya pagados al IRS.
- Italian capital gains rules: Italia grava las ganancias de capital sobre bienes inmuebles extranjeros según el artículo 67 de TUIR. Las ganancias sobre residencias no principales se gravan al 26 por ciento en Italia, con un crédito por el impuesto sobre las ganancias de capital pagado en Estados Unidos. Las retenciones a largo plazo no reciben una exención italiana como lo establece la ley alemana después de 10 años.
- FIRPTA en la venta: Cuando finalmente vende, el comprador retiene el 15 por ciento del precio de venta bruto según FIRPTA. Un abogado estadounidense puede presentar el formulario 8288-B del IRS antes del cierre para solicitar un certificado de retención reducida vinculado a su ganancia real prevista.
Según el IRS, Italia figura tanto en su lista de tratados sobre el impuesto a la renta como en su lista de tratados sobre herencias y donaciones. Trabaje con un asesor italiano-estadounidense con doble jurisdicción antes de firmar cualquier contrato de compra. ver mi Guía completa para compradores extranjeros en Miami. para un marco fiscal transfronterizo completo.
Planificación de divisas de EUR a USD para compradores italianos
En abril de 2026, el tipo de cambio EUR/USD es de aproximadamente 1,17, lo que significa que un condominio en Miami de 1 millón de dólares cuesta alrededor de 855.000 euros. El euro ha cotizado entre 1,14 y 1,20 en 2026, un diferencial que se traduce en una oscilación de 51.000 euros sobre ese mismo precio de compra. Para una compra previa a la construcción con depósitos a lo largo de 30 meses, el riesgo cambiario es real. Así es como se desarrollan los escenarios cambiarios clave a los tipos de cambio de abril de 2026:
| Precio de compra en USD | At EUR/USD 1.14 | At EUR/USD 1.17 (Apr 2026) | At EUR/USD 1.20 |
|---|---|---|---|
| $500,000 | €439,000 | €427,000 | €417,000 |
| $1,000,000 | €877,000 | €855,000 | €833,000 |
| $2,000,000 | €1,754,000 | €1,709,000 | €1,667,000 |
| $5,000,000 | €4,386,000 | €4,274,000 | €4,167,000 |
Para transferencias de depósitos superiores a 100.000 euros, recomiendo un corredor de divisas en lugar de un banco italiano. UniCredit e Intesa Sanpaolo suelen cobrar diferenciales de entre el 1,0 y el 1,5 por ciento sobre las conversiones EUR/USD. Los corredores de divisas como OFX, Moneycorp y Wise Business cobran entre un 0,3 y un 0,5 por ciento. En una conversión de 850.000 euros, esa diferencia de diferencial ahorra entre 5.950 y 10.200 euros. Los contratos a término le permiten bloquear la tasa EUR/USD de hoy para conversiones con hasta 12 meses de anticipación, protegiendo su costo en euros en cada etapa de depósito durante la construcción. Para obtener un desglose completo de cómo funcionan los cronogramas de depósitos previos a la construcción en Miami y qué desencadena cada pago, lea mi Guía para compradores previos a la construcción en Miami.
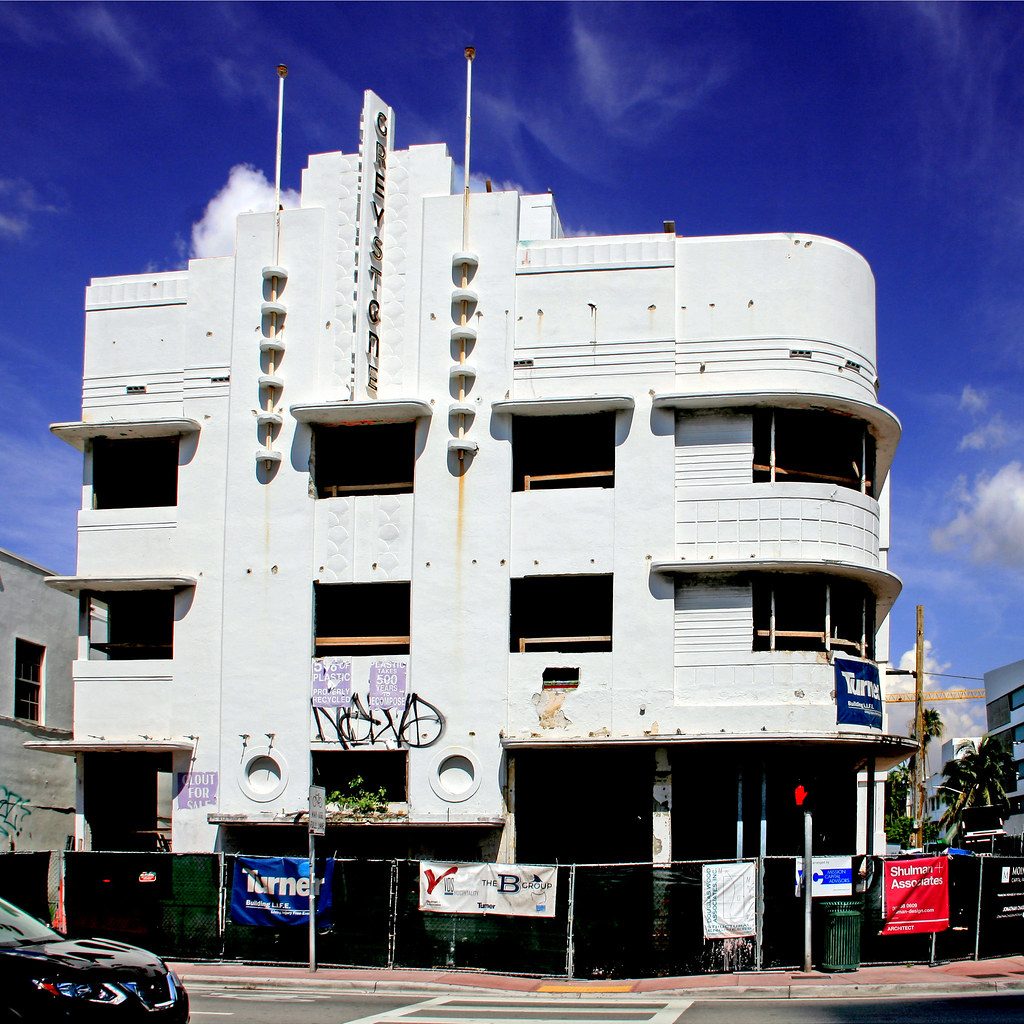
Los mejores vecindarios para compradores italianos en Miami
Los compradores italianos en Miami se concentran en áreas que combinan calidad de diseño, acceso al mar y un estilo de vida transitable que resulta familiar en Milán o la costa de Amalfi. Aquí es donde se centran los compradores italianos y por qué:
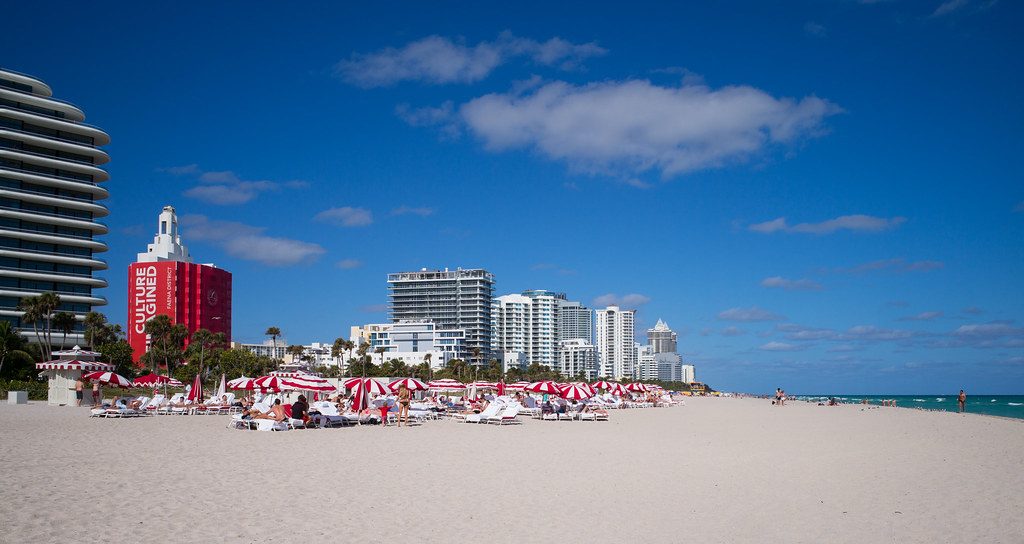
- Sunny Isles Beach: El barrio más popular para los compradores europeos en Miami. Torres frente al mar con diseño de marca, más tranquilas que South Beach. Armani/Casa, Porsche Design Tower y Auberge Beach atraen a compradores italianos que entienden los interiores de marca. El servicio directo de ITA Airways Roma-Miami hace de esta zona la primera opción. Los precios oscilan entre 700.000 y 10 millones de dólares. ver mi Guía frente al mar de Sunny Isles Beach para datos edificio por edificio.
- Bal Harbour: La zona frente al mar más tranquila y prestigiosa de Miami-Dade. Las tiendas Bal Harbour (Prada, Gucci, Dior) y el inventario limitado de torres lo hacen sentir más cercano a un resort de lujo europeo que a una ciudad estadounidense. Aquí se concentran los compradores italianos que desean privacidad y valores estables. Precios desde $1,5 millones hasta $15 millones. ver mi Guía de lujo de Bal Harbour para disponibilidad actual.
- South Beach / Miami Beach: Fuerte entre los compradores italianos que conocen Miami desde las vacaciones. Arquitectura Art Déco, paseo marítimo transitable y restaurantes italianos y vida nocturna en Lincoln Road. La demanda de inversión mantiene los rendimientos de los alquileres entre el 4 y el 6 por ciento bruto. Precios desde $600.000 hasta $8 millones.
- Coconut Grove: Ambiente mediterráneo con puerto deportivo, calles transitables y el distrito Grove Harbour de influencia italiana. Las familias del norte de Italia suelen preferir Coconut Grove por su estructura comunitaria y su proximidad a las mejores escuelas privadas. Precios desde $500.000 hasta $5 millones. ver mi Guía de lujo de Coconut Grove para detalles.
- Brickell: El distrito financiero de Miami. Lo mejor para inversores italianos centrados exclusivamente en el rendimiento que desean demanda de alquiler corporativo y densidad urbana. El alquiler bruto rinde entre el 5 y el 7 por ciento. Entrada desde $500.000. ver mi Guía de condominios de lujo en Brickell para el inventario actual.
Mi recomendación: Sunny Isles Beach o Bal Harbour por su estilo de vida y apreciación. Brickell por puro rendimiento de la inversión. Coconut Grove para familias que desean un ambiente de pueblo mediterráneo. Para un desglose completo, consulte mi guía de barrio de miami con análisis edificio por edificio.
Cómo grava la Agenzia delle Entrate los ingresos por alquiler en Miami para residentes italianos
Italia grava a sus residentes sobre los ingresos mundiales según el Artículo 3 del Testo Unico delle Imposte sui Redditi (TUIR). Si es propietario de una propiedad de alquiler en Miami y sigue siendo residente fiscal italiano, debe declarar los ingresos por alquiler en los EE. UU. en su dichiarazione dei redditi. La Convenzione contro le doppie imposizioni entre Estados Unidos e Italia evita la doble imposición, pero la mecánica es importante antes de comprar:
- US tax comes first: Los ingresos por alquiler en Miami están sujetos a impuestos en los EE. UU. Usted presenta una declaración de no residente de EE. UU. (Formulario 1040-NR), deduce los gastos, incluida la depreciación, y paga el impuesto federal sobre la renta de EE. UU. sobre los ingresos netos por alquiler. Florida no tiene impuesto estatal sobre la renta, lo que elimina esa capa por completo.
- Italy credits US taxes paid: Según la Convención entre Estados Unidos e Italia, Italia utiliza el crédito d'imposta (método de crédito) para los ingresos por alquiler de bienes raíces en Estados Unidos. Usted declara los ingresos brutos estadounidenses en su declaración italiana y reclama un crédito por los impuestos federales estadounidenses ya pagados al IRS. Se paga la más alta de las tasas efectivas de los dos países sobre el ingreso, no ambas.
- Tasas marginales italianas de hasta el 43 por ciento: La tasa máxima del IRPEF en Italia es del 43 por ciento para ingresos superiores a 50.000 euros. Con addizionale regionale y addizionale comunale, las tasas totales pueden alcanzar entre el 45 y el 46 por ciento en las regiones del norte de Italia. Las tasas del impuesto federal sobre la renta de los Estados Unidos para los no residentes que perciben ingresos por alquiler oscilan entre el 22 y el 37 por ciento. Las personas con altos ingresos pueden deber impuestos italianos adicionales después de reclamar el crédito estadounidense.
- Plusvalías italianas sobre bienes inmuebles extranjeros: El artículo 67 del TUIR grava las ganancias de capital sobre bienes inmuebles extranjeros que no sean residencia principal en un 26 por ciento en Italia. A diferencia de la regla de exención de 10 años de Alemania, Italia no ofrece una exención basada en el tiempo. Usted paga tanto el impuesto sobre las ganancias de capital de EE. UU. como el impuesto sobre las ganancias de capital de Italia, coordinados a través del tratado de crédito entre Estados Unidos e Italia.
- Establishing Florida residency: Los ciudadanos italianos que se trasladan a Florida, obtienen la residencia en los EE. UU. y salen adecuadamente del registro AIRE italiano eliminan el reclamo de la Agenzia delle Entrate sobre los ingresos por alquiler en los EE. UU. en el futuro. Esto requiere una reubicación genuina, la baja del registro en AIRE y la orientación de un asesor de doble jurisdicción.
Según el Informe de Riqueza 2025 de Knight Frank, Italia se ubicó entre los cinco principales países europeos en cuanto a migración de riqueza hacia los Estados Unidos, impulsada por el impuesto estatal nulo sobre la renta de Florida y la oportunidad de diversificación monetaria del EUR/USD. Trabaje con un asesor con experiencia tanto en el formulario 1040-NR del IRS como en las presentaciones de dichiarazione dei redditi italianas para coordinar los créditos del tratado correctamente.
Opciones de financiación para compradores italianos en Miami
Los bancos italianos no conceden préstamos sobre bienes inmuebles estadounidenses. Los compradores italianos financian las compras en Miami principalmente a través de prestamistas extranjeros estadounidenses, prestamistas DSCR o liberando capital de propiedades italianas. Las ramas de banca privada UniCredit e Intesa Sanpaolo ofrecen programas hipotecarios internacionales limitados para clientes de alto patrimonio. Estas son las principales opciones en 2026:
| Tipo de prestamista | Producto | Tasa (abril de 2026) | Entrada mínima | Notas |
|---|---|---|---|---|
| Prestamistas extranjeros de EE. UU. | Préstamo para extranjeros no residentes con documentación completa | 7.25-8.0% | 30% | Se aceptan nóminas italianas y extractos bancarios de 24 meses |
| Prestamistas DSCR (EE. UU.) | Préstamo por ratio de cobertura del servicio de la deuda | 7.75-8.5% | 25% | Califica según ingresos por alquiler, no se necesitan documentos de ingresos italianos |
| UniCredit Private Banking | Hipoteca para clientes internacionales | 7.0-7.75% | 30% | Requiere una relación de banca privada existente de más de 500.000 euros |
| Liberación de capital sobre inmueble italiano | Préstamo en euros sobre inmuebles en Italia | 3.5-5.5% | N/D | Libera capital en euros a tasas más bajas para financiar depósitos en dólares |
| Préstamo puente de capital privado | Puente de corta duración (12-24 meses) | 9.0-11.0% | N/D | Para fase de depósito previo a la construcción; refinanciar en el momento de la entrega |
La estrategia más común que veo entre los clientes italianos: volver a hipotecar una propiedad italiana liquidada o con bajo apalancamiento para liberar euros a las tasas hipotecarias italianas (actualmente entre 3,5 y 5,5 por ciento), convertir a dólares mediante un contrato a plazo a la tasa EUR/USD y financiar depósitos previos a la construcción. Luego, organice una hipoteca nacional extranjera de EE. UU. o un préstamo DSCR antes de la entrega. Según datos de la Banca d'Italia (primer trimestre de 2026), el valor líquido promedio de los propietarios italianos en residencias principales supera el 70 por ciento del valor de la propiedad, lo que hace que la liberación de capital sea una estrategia viable. Para obtener detalles sobre préstamos DSCR para compradores sin historial de ingresos en los EE. UU., consulte mi Guía de préstamos DSCR para compradores extranjeros.
LLC versus nombre personal: estructura de propiedad para compradores italianos
El tratado reduce el riesgo del impuesto a la herencia de la propiedad personal, pero muchos compradores italianos siguen eligiendo una sociedad por privacidad en los registros públicos, protección de responsabilidad y una transmisión más sencilla a sus herederos. Así es como evalúo la decisión de propiedad de los clientes italianos:
- Mantener en una LLC de Florida propiedad de una sociedad o un fideicomiso extranjero si el crédito del tratado no cubre su patrimonio. Esa estructura en capas es lo que mantiene la propiedad fuera de su patrimonio sucesorio en EE. UU.; una LLC a su propio nombre no lo logra sola. Los costos de constitución oscilan entre $500 y $1,500 para un abogado de bienes raíces de Florida, más la entidad extranjera. Tarifa anual de presentación del estado de Florida: $138. La LLC también brinda protección de responsabilidad ante reclamos de inquilinos y evita la sucesión en los EE. UU. cuando se transfiere a herederos italianos.
- Propiedad personal: viable para algunos compradores italianos. Como el tratado ofrece un crédito prorrateado, la propiedad personal puede funcionar cuando la propiedad en Miami es una parte modesta del patrimonio mundial. Haga los números con un asesor fiscal de EE.UU. e Italia antes de elegirla.
- SRL o SpA italiana como propietaria directa: Evite esta estructura. Una corporación italiana propietaria de bienes inmuebles en EE. UU. activa las reglas de la Sociedad de Inversión Extranjera Pasiva (PFIC) de EE. UU., creando complejidad fiscal en la distribución y potencialmente al final de cada año. Los family office italianos que han utilizado esta estructura se han enfrentado a importantes costes de reestructuración. No recomendado.
- Dual trust structure: Apropiado para carteras superiores a 5 millones de dólares con importantes preocupaciones sobre la sucesión (herencia) italiana. Los costos de instalación oscilan entre 25.000 y 70.000 euros en honorarios legales y notariales combinados entre Estados Unidos e Italia. Requiere coordinación entre un abogado inmobiliario de Florida y un notario italiano.
Elija la vía que elija, decídala antes de firmar. ver mi Guía de estructuración de LLC para compradores extranjeros para desgloses de costos y comparaciones de estructuras en todas las nacionalidades.
Depósitos previos a la construcción: planificación de divisas en EUR para compradores italianos
La preconstrucción en Miami requiere una cantidad sustancial de efectivo antes de que una hipoteca entre en escena. Para los compradores italianos, cada hito de depósito es un evento de conversión EUR/USD. Comprender el coste en euros en cada etapa le permite planificar contratos a plazo y retiros de capital inmobiliario italiano con mucha antelación. Aquí está el cronograma típico de depósitos de torres de marca y lo que significa en euros a la tasa EUR/USD 1,17 de abril de 2026 (cada desarrollador fija el suyo, así que confírmelo en su contrato de compra):
| Etapa de depósito | USD (en una unidad de €1.5M / $1.75M) | EUR Equivalent | Typical Timeline |
|---|---|---|---|
| Depósito de reserva | $87,500-$175,000 (5-10%) | €75,000-€150,000 | Day 1-14 |
| Al formalizar el contrato | Hasta 20% en total ($350,000) | €299,000 | 30-60 days after reservation |
| Al inicio de obra | +10% ($175,000) | €150,000 | A los 6-12 meses |
| Al terminar la estructura | +5-10% ($87,500-$175,000) | €75,000-€150,000 | A los 18-24 meses |
| al cierre | Saldo 60-70% + costos de cierre | €897,000-€1,047,000 | 28-36 months out |
En una unidad de 1,75 millones de dólares, las obligaciones de depósito previas al cierre totalizan entre 525.000 y 700.000 dólares, lo que equivale a entre 449.000 y 598.000 euros al tipo de cambio actual. Una depreciación del 5 por ciento del euro frente al dólar añadiría aproximadamente 29.000 euros a ese total en términos de euros. Con los compradores italianos trato el calendario de divisas como parte de la compra, y contrato cada hito conocido en la reserva en lugar de convertir el día del vencimiento. OFX y Moneycorp ofrecen contratos a término con hasta 12 meses de cobertura con diferenciales de 0,3 a 0,5 por ciento, muy por debajo de lo que cobran UniCredit o Intesa Sanpaolo por conversiones al contado. Para obtener un desglose completo de lo que sucede si un desarrollador incumple antes de la entrega, consulte mi guía predeterminada previa a la construcción. Para conocer los costos de propiedad continuos después del cierre, consulte mi Guía de seguros de condominios en Miami.
Proceso de compra paso a paso para compradores italianos
Para el comprador italiano, la parte estadounidense de la compra funciona exactamente igual que para cualquier otro: el ITIN, la cuenta bancaria, la financiación y los hitos de depósito están en mi guía para compradores extranjeros. En estos cuatro pasos es donde Italia es distinta:
- Primero la Agenzia delle Entrate y el tratado. Con un asesor de EE. UU. e Italia, decida entre nombre personal con el crédito del tratado, una LLC de Florida o una LLC de Florida propiedad de una sociedad o un fideicomiso extranjero, y defina sus declaraciones ante la Agenzia delle Entrate antes de firmar nada.
- Asegure el euro. Contrate operaciones a plazo con un corredor de divisas como OFX o Moneycorp para sus dos primeros hitos de depósito. El ahorro frente a la conversión al contado con un banco italiano suele ser del 0,8 al 1,2 por ciento del monto convertido.
- Aproveche la ventana de 15 días. El período de rescisión del desarrollador en Florida le da tiempo para confirmar la estructura y la financiación después de firmar. Lea el estudio de reservas del edificio en esas mismas dos semanas; mi guía de reservas de condominios SB 4D de Florida enumera qué revisar antes de firmar.
- Cierre y declare en ambos países. El primer año, presente su dichiarazione dei redditi italiana declarando la propiedad estadounidense y cualquier ingreso por alquiler, y coordine el Formulario 1040-NR del IRS con su contador en EE. UU.
Una obra de preconstrucción de varios años puede abarcar 3 años fiscales italianos, lo que requiere 3 presentaciones coordinadas de la Agenzia delle Entrate y el IRS, además de múltiples conversiones EUR/USD. Planifique el coste total en euros antes de comprometerse. Lee mi guía del comprador extranjero para el marco transfronterizo completo.
"Los compradores italianos con los que trabajo en 2026 llegan entendiendo que Miami y Milán comparten un lenguaje de diseño. Lo que los sorprende es cuánto ayuda el tratado sobre el impuesto a la herencia entre Estados Unidos e Italia, y que solo ayuda cuando la estructura se decide temprano. Los que cierran en los mejores términos definen la estructura antes de reservar la unidad".Gerardo Gonzalez, Agente Inmobiliario Licenciado en Compass
Preguntas Frecuentes: Compradores italianos en Miami
¿Listo para trabajar con Gerardo?
Reserva una llamada de 30 minutos. Lo guío a través de edificios, unidades y números específicos relevantes para su situación. Sin discurso, solo análisis.
Agendar una Consulta¿Prefiere hablar? Llámeme al (305) 964-8614 o WhatsApp.